Sommaire

Prélèvement à la source : tout ce qu’il faut savoir

7 min de lecture

Prélèvement à la source : participation et intéressement

Les bénéficiaires doivent être titulaires d’un contrat de travail au 31 décembre 2018, ou à la date de versement de la prime si elle est antérieure (les stagiaires et les dirigeants sans contrat de travail sont donc exclus).

Principes fiscaux

Les sommes versées au titre de la participation ou de l’intéressement sont soumises aux règles suivantes :

  • Les sommes issues de la participation sont soumises à impôt sur le revenu lorsqu’elles sont versées immédiatement aux bénéficiaires. Lorsque ces sommes sont rendues indisponibles pendant un certain délai, ou dans les cas de déblocage anticipé prévus par la loi, elles ne sont pas imposables.
  • Les sommes issues de l’intéressement sont soumises à impôt sur le revenu lorsqu’elles ne sont pas placées sur un plan d’épargne salariale. Lorsqu’elles sont affectées à un plan d’épargne, elles échappent à l’impôt dans la limite d’un montant égal à la moitié d’un plafond annuel de sécurité sociale.

Application du prélèvement à la source 

Deux situations différentes se distinguent pour l’application du prélèvement à la source sur les sommes versées au titre de la participation ou de l’intéressement soumises à l’impôt sur le revenu :

L’employeur verse les revenus imposables 

L’employeur déclare ces revenus et assure le prélèvement à la source via la DSN au même titre que les autres revenus du salarié. Il applique le taux du salarié transmis par le CRM, ou le taux neutre en l’absence de taux transmis.

L’établissement financier délégué par l’employeur verse ces sommes

Le principe de collecte du prélèvement à la source oblige la personne qui verse une somme à pratiquer le prélèvement à la source de l’impôt sur cette somme.

D’après le site internet de DSN info, cette situation constituera un cas dérogatoire à ce principe : la personne en charge du prélèvement à la source n’est pas la personne qui verse les revenus.

En effet, lorsque l’établissement financier verse les sommes issues de l’épargne salariale, c’est également l’employeur qui assurera le prélèvement à la source et déclarera les sommes « selon des modalités à préciser », notamment concernant les transferts d’informations avec l’établissement financier.

 Régime de faveur 2019

La fiche 1852 du site DSN-info.fr indique que l’administration fiscale ne sanctionnera pas la non-application du prélèvement à la source sur ces revenus soumis à l’impôt, uniquement dans le cas où le versement de ces revenus est assuré par l’établissement financier.

Dans ce cas, le salarié devra s’acquitter de l’impôt et régulariser sa situation auprès de l’administration fiscale.

Pour découvrir d’autres cas particuliers et points de vigilance soulevés par le Prélèvement à la Source, demandez notre Livre Blanc dédié au PAS.

En savoir plus

Les gratifications et cadeaux assujettis au prélèvement à la source

Les gratifications et cadeaux assujettis au prélèvement à la source 

Un employeur qui remet à son salarié des gratifications à l’occasion d’un événement personnel (naissance d’un enfant, fêtes de fin d’année…) ainsi que des cadeaux ou enveloppes alloués dans diverses circonstances doit soumettre les sommes correspondantes à l’impôt sur le revenu, et donc au prélèvement à la source.

L’application du PAS sur les cadeaux d’une valeur modique 

Les cadeaux d’une valeur modique sont exonérés d’impôt et donc du prélèvement à la source lorsqu’ils cumulent les deux conditions suivantes :

  • La remise de cadeaux bénéficie du régime de faveur d’exonération d’impôt si elle correspond à un usage établi, c’est à dire si elle intervient à l’occasion d’un événement particulier (mariage ou anniversaire du bénéficiaire, naissance d’un enfant, Noël).
  • L’utilisation du bon doit être déterminée, c’est-à-dire en lien avec l’événement pour lequel il est attribué. Le bon doit mentionner soit la nature du bien, soit un ou plusieurs rayons d’un grand magasin ou le nom d’un ou plusieurs magasins.

Ces cadeaux peuvent être remis en nature, sous la forme de chèques-cadeaux ou de bons d’achat.

Appréciation de la valeur modique 

L’administration fiscale précise que pour apprécier la valeur « modique » et ainsi permettre l’exonération d’impôt sur le revenu du cadeau, son montant ne doit pas dépasser 5% du plafond mensuel de la sécurité sociale (165.55 euros en 2018).

Ce plafond s’applique par salarié et par événement, à l’exception de Noël, événement pour lequel la limite de 5 % s’applique par salarié et par enfant.

L’application du prélèvement à la source sur les gratifications ou prime pour médaille du travail

La médaille du travail est une distinction qui est remise aux salariés après un certain nombre d’années de travail. A titre facultatif, l’employeur peut verser une gratification à l’occasion de la remise de cette médaille.

Les primes ou gratifications allouées au salarié lors de la remise d’une médaille du travail sont soumises au régime fiscal suivant :

  • Les sommes remises aux salariés sont exonérées d’impôt (et donc de prélèvement à la source) si elles conservent le caractère de gratification, après examen de l’ensemble des circonstances de fait (CE, arrêt du 23 février 1966).
  • On applique cette exonération dans la limite du montant correspondant à celui du salaire mensuel de base du salarié. Le surplus est considéré comme un complément de salaire imposable.

Qu’appelle t’on « salaire mensuel de base » ? 

Selon une lettre circulaire du 22 novembre 2000, le salaire mensuel de base correspond à la rémunération brute habituelle du salarié, à l’’exception :

  • Des diverses primes ou indemnités qui complètent la rémunération, telle que la prime d’ancienneté ;
  • Des primes de vacances ;
  • Des primes allouées aux salariés en raison de la situation familiale ou des nécessités particulières liées à l’activité professionnelle, comme la prime d’insalubrité ;
  • Du 13ème mois.

Application de l’exonération

Ce régime de faveur est accordé à la totalité des gratifications versées à l’occasion de la remise de la médaille du travail, qu’elles proviennent de l’employeur ou du comité d’entreprise.

L’exonération d’impôt s’applique quelle que soit l’appellation de la somme versée au salarié à l’occasion de la médaille du travail : primes, gratifications, indemnités ou encore allocations.

Pour découvrir d’autres cas particuliers et points de vigilance soulevés par le Prélèvement à la Source, demandez notre Livre Blanc dédié au PAS en cliquant ici.

Prélèvement à la source : quid des apprentis ?

Selon l’article 81 bis du Code Général des Impôts, seule la fraction du salaire versé supérieure au SMIC (rémunération annuelle brut sur la base de la durée légale) est soumise au Prélèvement à la Source, dans les conditions de droit commun.

La publication des services fiscaux au JO du 15 Mai 2018 précise que les versements réalisés au cours d’une année peuvent être calculés à partir du montant du SMIC annuel en vigueur au 1er Janvier de cette année.

Les rémunérations versées aux apprentis bénéficient d’une exonération d’impôt dans la limite d’un SMIC annuel (17982 € pour la déclaration pour les revenus 2018). Cette limite n’est pas proratisée : ni en fonction de la durée du stage ou du contrat d’apprentissage ; ni en fonction du nombre  d’entreprises dans lesquelles le stagiaire ou l’apprenti a travaillé au cours de l’année.

En pratique

Exemple :

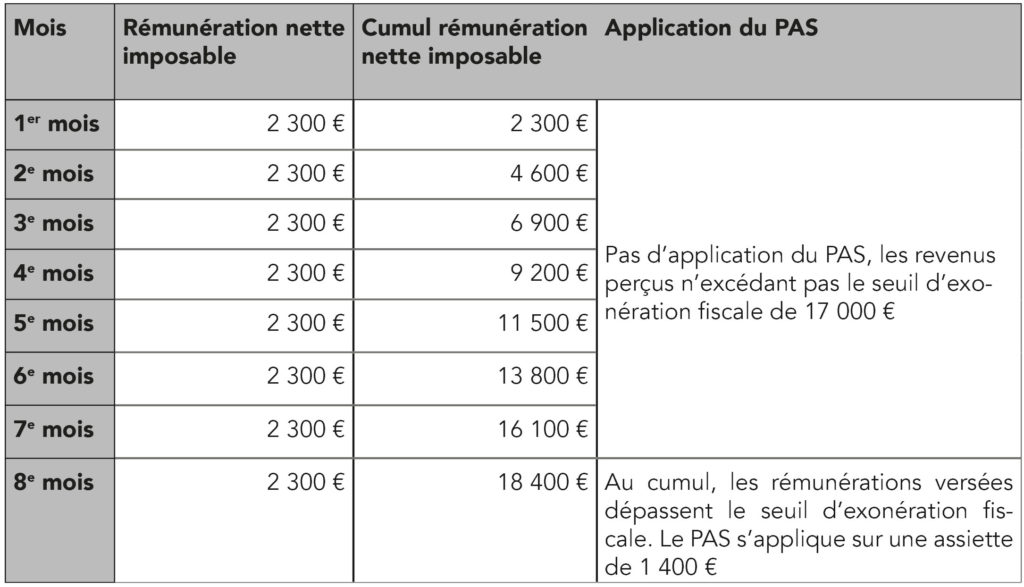
Un salarié est en contrat d’apprentissage dans une entreprise pour une durée de 8 mois au titre duquel il perçoit une rémunération nette mensuelle imposable (avant déduction pour frais professionnels) de 2 300 euros. Le contrat démarre au 1er Mars de l’année N pour se terminer au 1er Novembre de l’année N.

. Seuil d’exonération fiscale utilisé pour cet exemple : 17 000 €

 (Pour info, le Smic annuel en 2018 est de 17.981,60 €, soit 9,88 € sur 1 820h)
Les cas particuliers à prendre en compte

Salarié multi-employeur

En cas de pluralité de contrat, la direction des services fiscaux précise qu’aucun employeur ne peut connaître l’ensemble des rémunérations versées au cours de l’année. Chaque employeur doit donc déterminer la fraction de la rémunération de l’apprenti dépassant le seuil de rémunération indépendamment de ses autres rémunérations.

Stage et contrat d’apprentissage la même année

Si un apprenti est également employé dans le cadre d’une convention de stage au cours de la même année, la limite d’exonération fiscale s’applique sur le cumul des rémunérations allouées et les gratifications reçues par l’apprentis.

Contrat d’apprentissage et IJSS subrogées

En cas de subrogation de l’employeur, les indemnités journalières maladies d’un salarié en contrat d’apprentissage sont assujetties au prélèvement à la source dans les conditions de droits commun applicables le 1er janvier 2019.

Pour découvrir d’autres cas particuliers et points de vigilance soulevés par le Prélèvement à la Source, demandez notre Livre Blanc dédié au PAS.
En savoir plus

Nibelis répond à vos questions

Articles similaires